terça-feira, 3 de junho de 2014

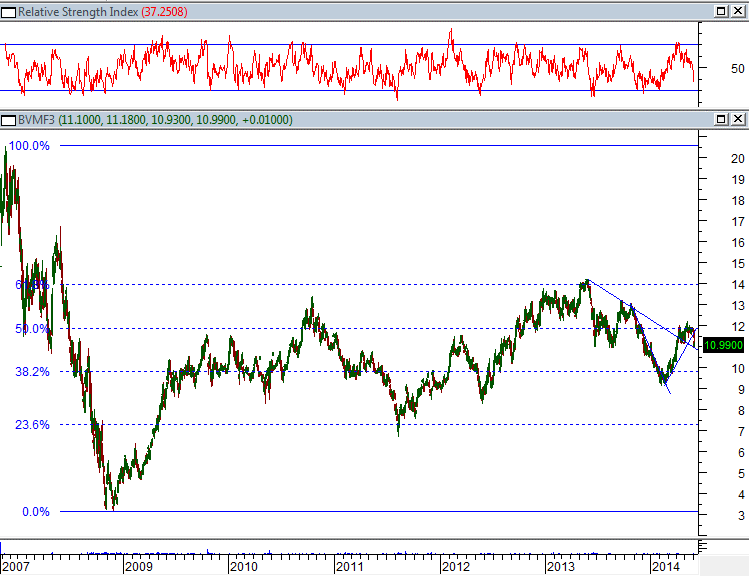
BVMF3

Perdeu a LTA e passou a ter uma tendência de baixa. No longo prazo está andando de lado. Não anima.


domingo, 1 de junho de 2014

4 Fundos Imobiliários para o mês de Junho

RNGO11: o valor da cota subiu 2,9% em maio, mas os proventos também, passando de R$ 0,70 para R$ 0,72. Nos próximos meses, sendo a administradora, os proventos poderão atingir os R$ 0,76 (setembro), se estabilizando em R$ 0,74 até outubro, o que garante um DY acima da média.

XPGA11: os fundos de papel podem conter pagamentos de juros e amortização, de forma mensal, semestral ou anual, além de LCIs. Por isso, é difícil antever o quanto pagará nos próximos meses para calcular o DY. Uma proxy é calcular o DY a partir dos proventos recebidos nos últimos 12 meses. No caso do XPGA11, o DY anual é de 11,5%, acima da média.

FEXC11B: teve um desempenho ruim no mês de maio, mas seu DY se elevou (provavelmente pelo pagamento de algum CRI não mensal). No fechamento do mês de maio apresentava um DY anual de 11,55%, o que justifica a indicação.

EDGA11B: Especula-se sobre como ficarão os rendimentos deste fundo após o fim da carência de alguns contratos de aluguel. No momento o DY é muito baixo, mas deve subir. Sendo realista, é possível acreditar que os proventos se elevarão para R$ 0,69, tornando esse FII atraente, especialmente pelo baixo risco.

Ibovespa: fechamento do mês de maio

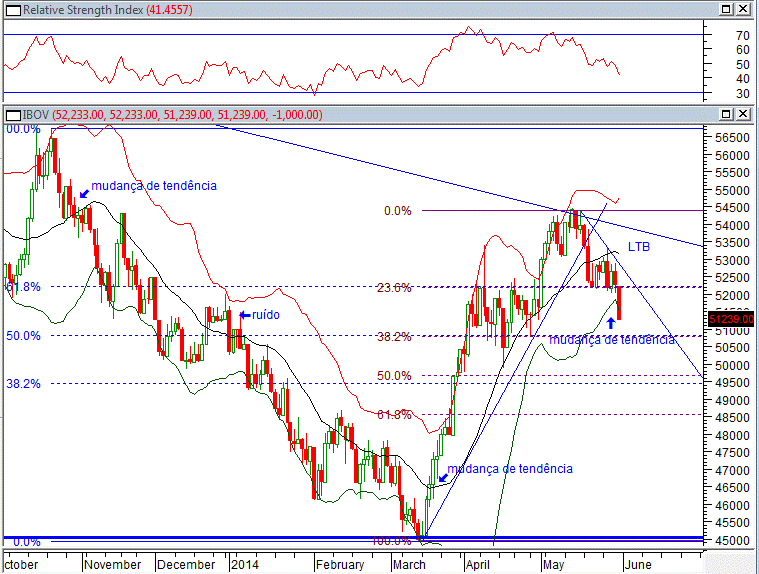
O Ibovespa fechou o mês de maio de forma lamentável, saindo da laterização e consolidando uma tendência de baixa, denunciada pelas Bollingers Bands (gráfico). Existem fortes suportes, mas há o risco do índice cair até os 48.550 pontos, mantendo uma perspectiva de formação de um pivot de alta. Abaixo deste ponto, o Ibovespa passa a ter um tendência de queda para o longo prazo e forma um pivot de baixa.


FIIs: Desempenho das indicações no mês de maio

As indicações do blog para fundo imobiliários para o mês de maio tiveram um desempenho excepcional, valorização de 4,54% contra 1,41% do índice IFIX. Vale lembrar que esse não deveria ser o objetivo de quem aplica num FII, mas sim a obtenção de rendimentos com alugueis. A valorização é uma consequência.

Fundos indicados:
PRSV11: 9,45%
RNGO11: 2,86%
XPGA11: 1,30%
Rendimento Médio: 4,54%

Principais índices no período:
Ibovespa: -0,75%

IFIX: 1,41%


sábado, 31 de maio de 2014

FIIs: noite de anúncios de proventos

Destaques positivos:
RGNO11: aumentou o provento de R$0,70 para R$ 0,72.
XPGA11: R$ 1,50. Em junho de 2013 pagava R$ 1,00. A inflação alta beneficia o fundo e pode ter ocorrido pagamento de CRIs de periodicidade não mensal.
NSLU11B: aumento, já esperado, de R$ 1,4672 para R$ 1,57291.

Destaques negativos
PQDP11: nova queda nos proventos, de R$ 7,5626 para R$ 7,00253.
EURO11: queda nos proventos, de R$ 1,05 para R$ 0,80. Efeito Banif.
FPAB11: queda nos proventos de R$ 2,85 para R$ 2,80.

sexta-feira, 30 de maio de 2014

Itaú-Unibanco: tendência de alta

O noticiário negativo não afetou as ações de bancos. Todos mantiveram suas tendências, apenas com correções de curto-prazo. O Itaú-Unibanco é um exemplo: a pequena correção não foi suficiente para se aproximar da LTA. No médio e longo prazo, segue a tendência de alta.


quinta-feira, 29 de maio de 2014

Desdobramento do KNRI11

O Kinea Renda Imobiliária (KNRI11) está passando por um processo de desdobramento. A partir do dia 02/06/2014 cada cota será desdobrada em 10. Além disso, será contratado um formador de mercado (!?). Não faltam investidores entusiasmados com as novidades. Afinal, dizem que ação que sofre desdobramento sobe.

Para as operações de curto-prazo o desdobramento é algo benéfico, pois eleva a liquidez (número de operações por dia), o que facilitaria determinadas operações como o day-trade. Isso resultaria numa elevação da demanda pelo ativo e, consequentemente, uma alta nas cotações. Mas cota de FII não é ação e não se espera que a estratégia dos administradores seja a de estimular operações especulativas. Portanto, é difícil de acreditar que um desdobramento, por si só, possa elevar as cotações de um FII como ocorre no mercado de ações.

O KNRI11 não sofre problemas de liquidez, pelo contrário, é um dos mais negociados na bolsa. Mas seus administradores parecem querer facilitar a venda de cotas para novos investidores, o que justificaria o desdobramento. “Abra uma conta corrente e compre uma cotinha do Kinea”. Para os investidores esse desdobramento não traria qualquer benefício. Na verdade, pode até elevar os custos de administração, pois haveria um aumento no número de cotistas.

Por fim, a parte mais interessante da estratégia adotada no Kinea: a contratação de um formador de mercado, à custa do fundo. Se o KNRI11 já é um dos fundos mais negociados na bolsa e vai sofrer um processo de desdobramento que elevaria ainda mais essa liquidez, porque gastar os recursos do fundo com a contratação de um formador de mercado? Aparentemente, a objetivo é apenas facilitar a “venda” do fundo para novos investidores.

O KNRI11 apresenta um baixo DY, apenas 0,77% de rendimento ao mês. Para os cotistas, a atual estratégia dos administradores do fundo é irrelevante e não trará benéficos tangíveis, podendo elevar os custos do fundo. No final, a liquidez do KNRI11 pode se elevar, mas continuará sendo um FII pouco atrativo. 


quarta-feira, 28 de maio de 2014

Ibovespa: andando de lado

A bolsa está lateralizando, mas mantendo seus suportes. Nesta terça fechou num destes suportes, os 52.170 pontos. Caso perca esse suporte, o próximo estará nos 50.350. A tendência é de congestão, testando suportes e LTB. Uma mudança de tendência poderá acontecer quando o IFR chegar a 30% (no momento está em 47%);


segunda-feira, 26 de maio de 2014

Questão de liquidez

Os fundamentos da empresa são excelentes, o gráfico é lindo, o setor promissor, mas a liquidez das ações é baixa. Então essa empresa não merece ser incluída na carteira? Afinal, qual a importância da liquidez na seleção de empresas para investimentos em ações?
É comum observarmos investidores afirmarem que não escolheriam essa ou aquela empresa por causa da sua baixa liquidez no mercado. Quase sempre, a justificativa está fundamentada por crenças equivocadas, o que leva os investidores a preterirem boas ações em função de uma suposta desvantagem.

O que é liquidez?
. “Liquidez refere-se à velocidade e facilidade com a qual um ativo pode ser convertido em caixa.”;
. “Um ativo de alta liquidez é aquele que pode ser vendido rapidamente sem perda significativa de valor. Um ativo ilíquido é aquele que não pode ser convertido em caixa rapidamente, sem que haja redução substancial do preço.”
O melhor exemplo de ativos sem liquidez são os imóveis. Geralmente, a venda de um imóvel, pelo valor médio de mercado, demora um tempo considerável. Quem estiver com presa para vender o seu imóvel terá que reduzir o seu valor para atrair compradores.

A questão do spread
Uns dos principais argumentos utilizados para não investir em ações com baixa liquidez é o spread elevado, a diferença entre as ofertas de compra e de venda. Esse spread alto provoca uma elevação dos custos de transação: quem quiser negociar no “preço de mercado”, o que está ofertado no book, corre o risco de pagar ou descontar uma diferença considerável em relação ao último negócio. Mais é importante observar que esse custo só vai incorrer se houver uma urgência em se efetuar um negócio. Na prática, são poucas as situações que exigem tal procedimento. Basicamente apenas as operações de fechamento de um day-trade.
Quem possui urgência em fechar um negócio, mas não está sobre a espada do day-trade, pode adotar alguns procedimentos que reduzem a possibilidade de ter custos de transação e o tempo de negociação. A dica é simplesmente ofertar pelo valor médio dos últimos negócios, ou um pouco acima. É o suficiente para acelerar o processo de negociação.

Tempo de negociação
A velocidade de transformação do ativo em caixa é apontada como a principal causa de se evitar ações com baixa liquidez. Para alguns parece fundamental que se possa comprar ou vender uma ação em poucos minutos. Novamente, isso só se aplica a determinados tipos de operações, como o day-trade. Para quem está investindo, e não especulando, isso tem pouca importância. Quanto mais longo é o prazo que se pretende manter o investimento, menos importância terá a liquidez. Para um investidor que pretenda realizar um trade que durará alguns dias, a liquidez necessária é algumas dezenas de operações por dia. Se o tempo for semanas, basta que o ativo apresente operações diárias.
É importante lembrar que investir em ações não é como aplicar o dinheiro num fundo de renda fixa, objetivando ter os recursos sempre disponíveis para uma eventualidade. Se o objetivo é fazer poupança comprar um carro ou um imóvel, o mercado acionário não será o veículo apropriado.

Redução de riscos
Um analista afirma que ações com liquidez reduz os riscos. Diante de uma eventualidade, política, de mercado ou envolvendo a empresa, o investidor poderia rapidamente se desfazer da ação. Isso é uma ilusão. Nessas situações o mercado normalmente precifica o ativo de uma forma muito rápida, geralmente com gaps. Nessas horas até os stops falham.
É verdade que o correto funcionamento de ordens de stops dependa de certo grau de liquidez do ativo. Em condições normais, basta que a ação tenha algumas dezenas de operações por dia para que as ordens de stop funcionem adequadamente. Somente em eventos mais dramáticos o stop não funcionaria. Entretanto, neste caso, o investidor estaria sendo levado a participar de um movimento de manada, operando a partir de notícias. Também é importante ter em mente que ordens de stop são para trades de curto prazo, baseados em análise técnica. Quem investe no médio e longo prazo, com base em análise fundamentalista, não deveria usar stops.

Resumo da conversa
Liquidez é importante? Apenas para determinados tipos de operação. Ela será fundamental para quem realiza day-trade, operações com opções e aluguel de ações. Terá alguma importância para quem utiliza stops. Pouca ou nenhuma importância para quem realiza investimentos de longo prazo, baseados em análise fundamentalista.

Para o pequeno investidor, o fato de ter operações diárias, não importa que quantidade, será o suficiente. Preferir uma ação PN apenas porque apresenta uma liquidez superior à ON, não é uma boa escolha. A liquidez dá uma falsa sensação de segurança e leva o investidor a abrir mão de características mais fundamentais, como a existência de tag along. Muitas das vezes, o que está por trás das recomendações para se preferir ações com maior liquidez é o intuito de elevar o giro do investidor, tornando-o um especulador. Isso é bom para as corretoras, mas nem sempre para os investidores. 

sexta-feira, 23 de maio de 2014

EUROMICO

Revista Exame n° 1066, de 28/05/2014
COTISTAS IRADOS

Os 970 cotistas do primeiro fundo imobiliário listado em bolsa, o Europar, querem processar o antigo administrador – o banco português Banif. A corretora Coinvalores assumiu o fundo para entregar uma auditoria aos investidores nos próximos meses. Segundo os cotistas, o Banif não cuidou de seus interesses: a despesa anual de manutenção de um dos imóveis , por exemplo, era de 800.000 reais , enquanto a locação rendia 594.000 reais. Além disso, enquanto o mercado de imóveis comercial valorizou, os aluguéis dos imóveis do fundo diminuíram nas renovações de contrato. “A administração foi desastrosa, e o prejuízo, milionário” diz o consultor Sérgio Belleza , um dos cotistas do fundo. O Banif não retornou.


Ibovespa: testando a LTB

Com fortes suportes e o desafio de superar a LTB.


quinta-feira, 22 de maio de 2014

BRF 22/05/2014

Como previsto, a proximidade do vértice do triângulo e as fortes resistências pesaram, fazendo a BRF perder sua LTA. Nesta quinta-feira houve uma correção técnica, insuficiente para definir o futuro do ativo. O fato da perda da LTA ter ocorrido muito próximo ao vértice do triângulo e a ausência de uma LTB definida podem levar o ativo a um período de instabilidade no curto prazo. No médio e longo prazo continua a tendência de alta.


Banco do Brasil

BBAS3 estava numa congestão. A forte queda desta quarta-feira tirou o ativo da congestão, que passa a ter uma tendência de baixa no curto-prazo, confirmada pelo fraco IFR. No médio e longo prazo continua com tendência de alta. Ponto de compra: quando o IFR apresentar uma divergência altista.


quarta-feira, 21 de maio de 2014

Ibovespa: ainda abaixo da LTB

O Ibovespa falhou na tentativa de superar a LTB. Apesar da perda da LTA que mantinha a alta recente, a formação ainda é altista, desde que não caia abaixo de 51 mil pontos.


terça-feira, 20 de maio de 2014

A agonia da Petrobras


É preciso voltar muito no tempo para descobrir um período similar ao atual declínio nas cotações da Petrobras. É verdade que a empresa continua investindo bilhões, que é de suma importância para a economia brasileira, que seu papel seja estratégico, etc. Todavia, o mercado não é um ser patriótico. As cotações refletem a capacidade de a empresa gerar lucros futuros. O intervencionismo estatal, quando fundamentado numa ideologia hostil aos fundamentos da economia de mercado, torna-se algo destrutivo.  O intervencionismo anticíclico do segundo governo Lula foi substituído pelo intervencionismo ideológico de Dilma, baseado num tolo combate ao lucro.
A Petrobras sobreviverá, mas dificilmente retornará a sua trajetória de alta enquanto estiver sobre controle do governo vigente. Não se pode simplesmente atribuir o difícil momento ao PT, pois sob o governo Lula a Petrobras teve um bom desempenho. O problema é a atual presidenta e o grupo a ela ligado, que levaram para a administração federal a ideologia que Lula renegou quando assumiu a presidência. Por outro lado, uma mudança no poder poderia resultar numa rápida recuperação do ativo, o que justificaria mantê-lo na carteira, pensando no longo prazo.  


segunda-feira, 19 de maio de 2014

Ibovespa: superando a LTB

O Ibovespa possui uma resistência nos 57 mil pontos, mas o atual movimento de alta tem como objetivo os 58.450 pontos. Isso permitiria o índice superar a LTB formada em 2012. 45 mil pontos é o principal suporte.


terça-feira, 13 de maio de 2014

Marcopolo reagindo?

Marcopolo possui um forte suporte em R$ 3,83. Esse valor coincide com o objetivo do Fibonacci para o movimento de queda atual. Todavia, nesta segunda-feira houve um rompimento da LTB. Os próximos pregões dirão se é um ruído ou quebra da LTB. Ainda falta uma formação que indique que o fundo foi criado. Apesar da euforia com o balanço apenas razoável, ainda não é possível vislumbrar uma volta aos bons tempos.


quinta-feira, 8 de maio de 2014

CSNA3 e o seu Fibonacci

É sempre difícil admitir que um gráfico baseado na figura do Fibonacci possa explicar as oscilações de uma ação.O caso da CSN é exemplar. O nível de 61,8% aparece claramente como um suporte do ativo. Apesar de continuar dentro de um canal de baixa, a manutenção deste suporte nos próximos pregões cria a possibilidade de reversão da tendência.


quarta-feira, 7 de maio de 2014

Para o longo prazo: Itaú

Não há dúvidas que esse foi um grande investimento, para quem não se assustou com o efeito manada. Atualmente está um um IFR muito elevado, pedindo uma realização. R$ 33,00 é um suporte e ponto de compra. No longo prazo, é uma das melhores opções do Bovespa. Para comprar e "esquecer".


terça-feira, 6 de maio de 2014

TRPL4 - 05/05/2014

Transmissão Paulista fez fundo duplo. Já não está numa tendência de baixa. Tem uma forte resistência pela frente (R$ 26,00). Pode levar algum tempo para superar essa resistência. Dificilmente voltará aos seus templos de glória, seus dividendos já não são tão atraentes, mas pode manter o atual canal de alta e recuperar parte do prejuízo no curto-prazo.